
Rotativo bate recorde a 445% e Lula quer limitar a um cartão por pessoa
Com juro médio de 445% ao ano e endividamento em alta, governo discute travar emissão de múltiplos cartões de crédito por CPF.
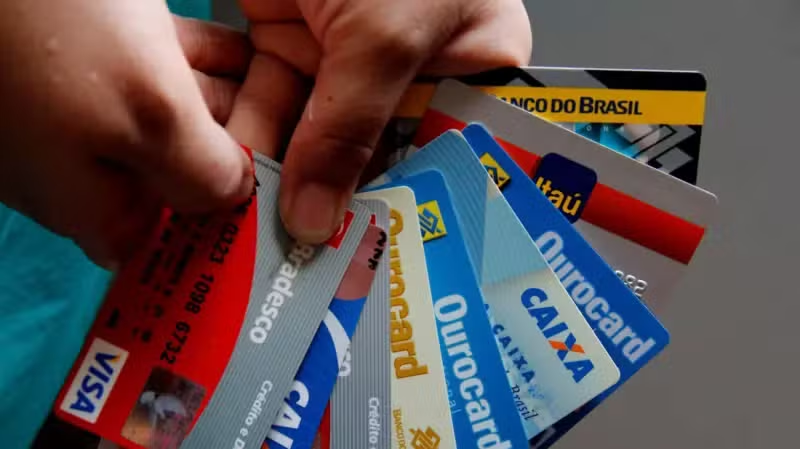
O uso do crédito rotativo bateu recorde no Brasil em agosto, mesmo com a taxa média cobrada pelos bancos chegando a absurdos 445% ao ano, segundo números do Banco Central. O salto acendeu o sinal de alerta no Palácio do Planalto e fez o presidente Luiz Inácio Lula da Silva sugerir publicamente uma saída radical: limitar cada brasileiro a apenas um cartão de crédito por CPF pra tentar conter a bola de neve das famílias endividadas.
Como funciona a linha mais cara do país
O rotativo entra em cena de forma automática quando a fatura não é quitada por completo até o vencimento. Se você gastou mil reais no mês e pagou só o mínimo, ou qualquer valor abaixo do total, a diferença cai direto nessa modalidade de socorro rápido.
A dor de cabeça é a velocidade com que esse rombo se multiplica. Com a taxa em 445% ao ano, aqueles mil reais esquecidos por doze meses viram quase cinco mil e quinhentos reais de pura dívida.
Pra enxergar o tamanho do disparate, basta comparar com a taxa Selic (o piso dos juros do país, definido pelo Banco Central), que guia os investimentos mais conservadores do mercado e roda num patamar muito mais baixo. O rotativo trabalha com um spread bancário, que é a margem entre o que o banco gasta pra captar recursos e o que cobra pra emprestar, nas alturas. As instituições financeiras costumam justificar esse preço pelo risco pesado de calote de quem apela pra essa linha.
O que está por trás da ideia de limitar cartões
A sugestão de Lula foca num comportamento bem comum dos últimos anos: o acúmulo de cartões na carteira. Com o boom das contas digitais sem custo e das parcerias com redes de varejo, virou rotina ver pessoas equilibrando três, quatro ou cinco limites ao mesmo tempo.
A equipe econômica entende que essa enxurrada de crédito fácil gera uma falsa sensação de poder de compra, jogando o consumidor num buraco sem fim pra rolar dívidas antigas. A discussão coloca três pontos bem claros em rota de colisão:
- ✓A proliferação descontrolada de limites concedidos por fintechs e bancos tradicionais sem consulta cruzada em tempo real
- ✓O hábito de usar o limite de um cartão para pagar a fatura de outro quando o orçamento aperta
- ✓A reação do setor financeiro, que argumenta que uma restrição por lei feriria a concorrência e prejudicaria quem usa o cartão de forma responsável
Porta-vozes dos bancos rebatem dizendo que travar o número de plásticos por CPF passa longe de resolver a raiz da inadimplência e ainda pode esfriar as vendas no comércio. Do outro lado, entidades de defesa do consumidor batem o pé afirmando que liberar crédito sem critério pra quem já tá com a corda no pescoço beira o abuso comercial.
A contradição entre saber o preço e continuar usando
Ninguém recorre ao rotativo por achar uma boa ideia ou por opção. As pessoas caem nele quando a renda encolhe de repente, depois de uma demissão inesperada ou pra bancar um remédio de urgência que não cabia nas contas do mês.
É verdade que a Lei do Desenrola criou um teto pros juros acumulados, limitando o total da cobrança ao valor original da dívida. Ainda assim, arcar com taxas de três dígitos no ano continua sendo o caminho mais direto pra comprometer o orçamento doméstico por anos a fio.
O que esperar para os próximos meses
Por enquanto, restringir os cartões a um por pessoa não passa de um recado político. Pra sair do papel, a ideia precisaria virar projeto de lei no Congresso Nacional ou ser aprovada pelo Conselho Monetário Nacional (CMN). Ou seja, nada mudou nas regras que estão valendo hoje.
Enquanto Brasília não bate o martelo sobre nenhuma proposta, o caminho mais seguro continua sendo o básico: enxergar o cartão apenas como uma ferramenta prática de pagamento, e nunca como um pedaço a mais do seu salário.
Leia também
Juros e correção monetária: como calcular cada um na prática
Dívida virou bola de neve? O passo a passo real para estancar o rombo
Fontes
Termômetro de imparcialidade
Compromisso editorial: notícia sem viés. Como você avalia a cobertura desta matéria?
FERRAMENTA GRATUITA
🔴 Simulador de Quitação de Dívidas
Simule agora com os dados do seu bolso. Resultado imediato.
Usar calculadora →Guias relacionados
Termos do glossário
Continue lendo
🧰 Mais ferramentas financeiras
Calculadoras gratuitas de investimentos, dívidas e muito mais.
Comentários
Seja o primeiro a comentar.