
Endividamento cai no país, mas inadimplência sobe entre rendas mais altas
Endividamento das famílias registra primeira queda no ano, mas inadimplência avança nas faixas de renda mais alta e recua entre os mais pobres.
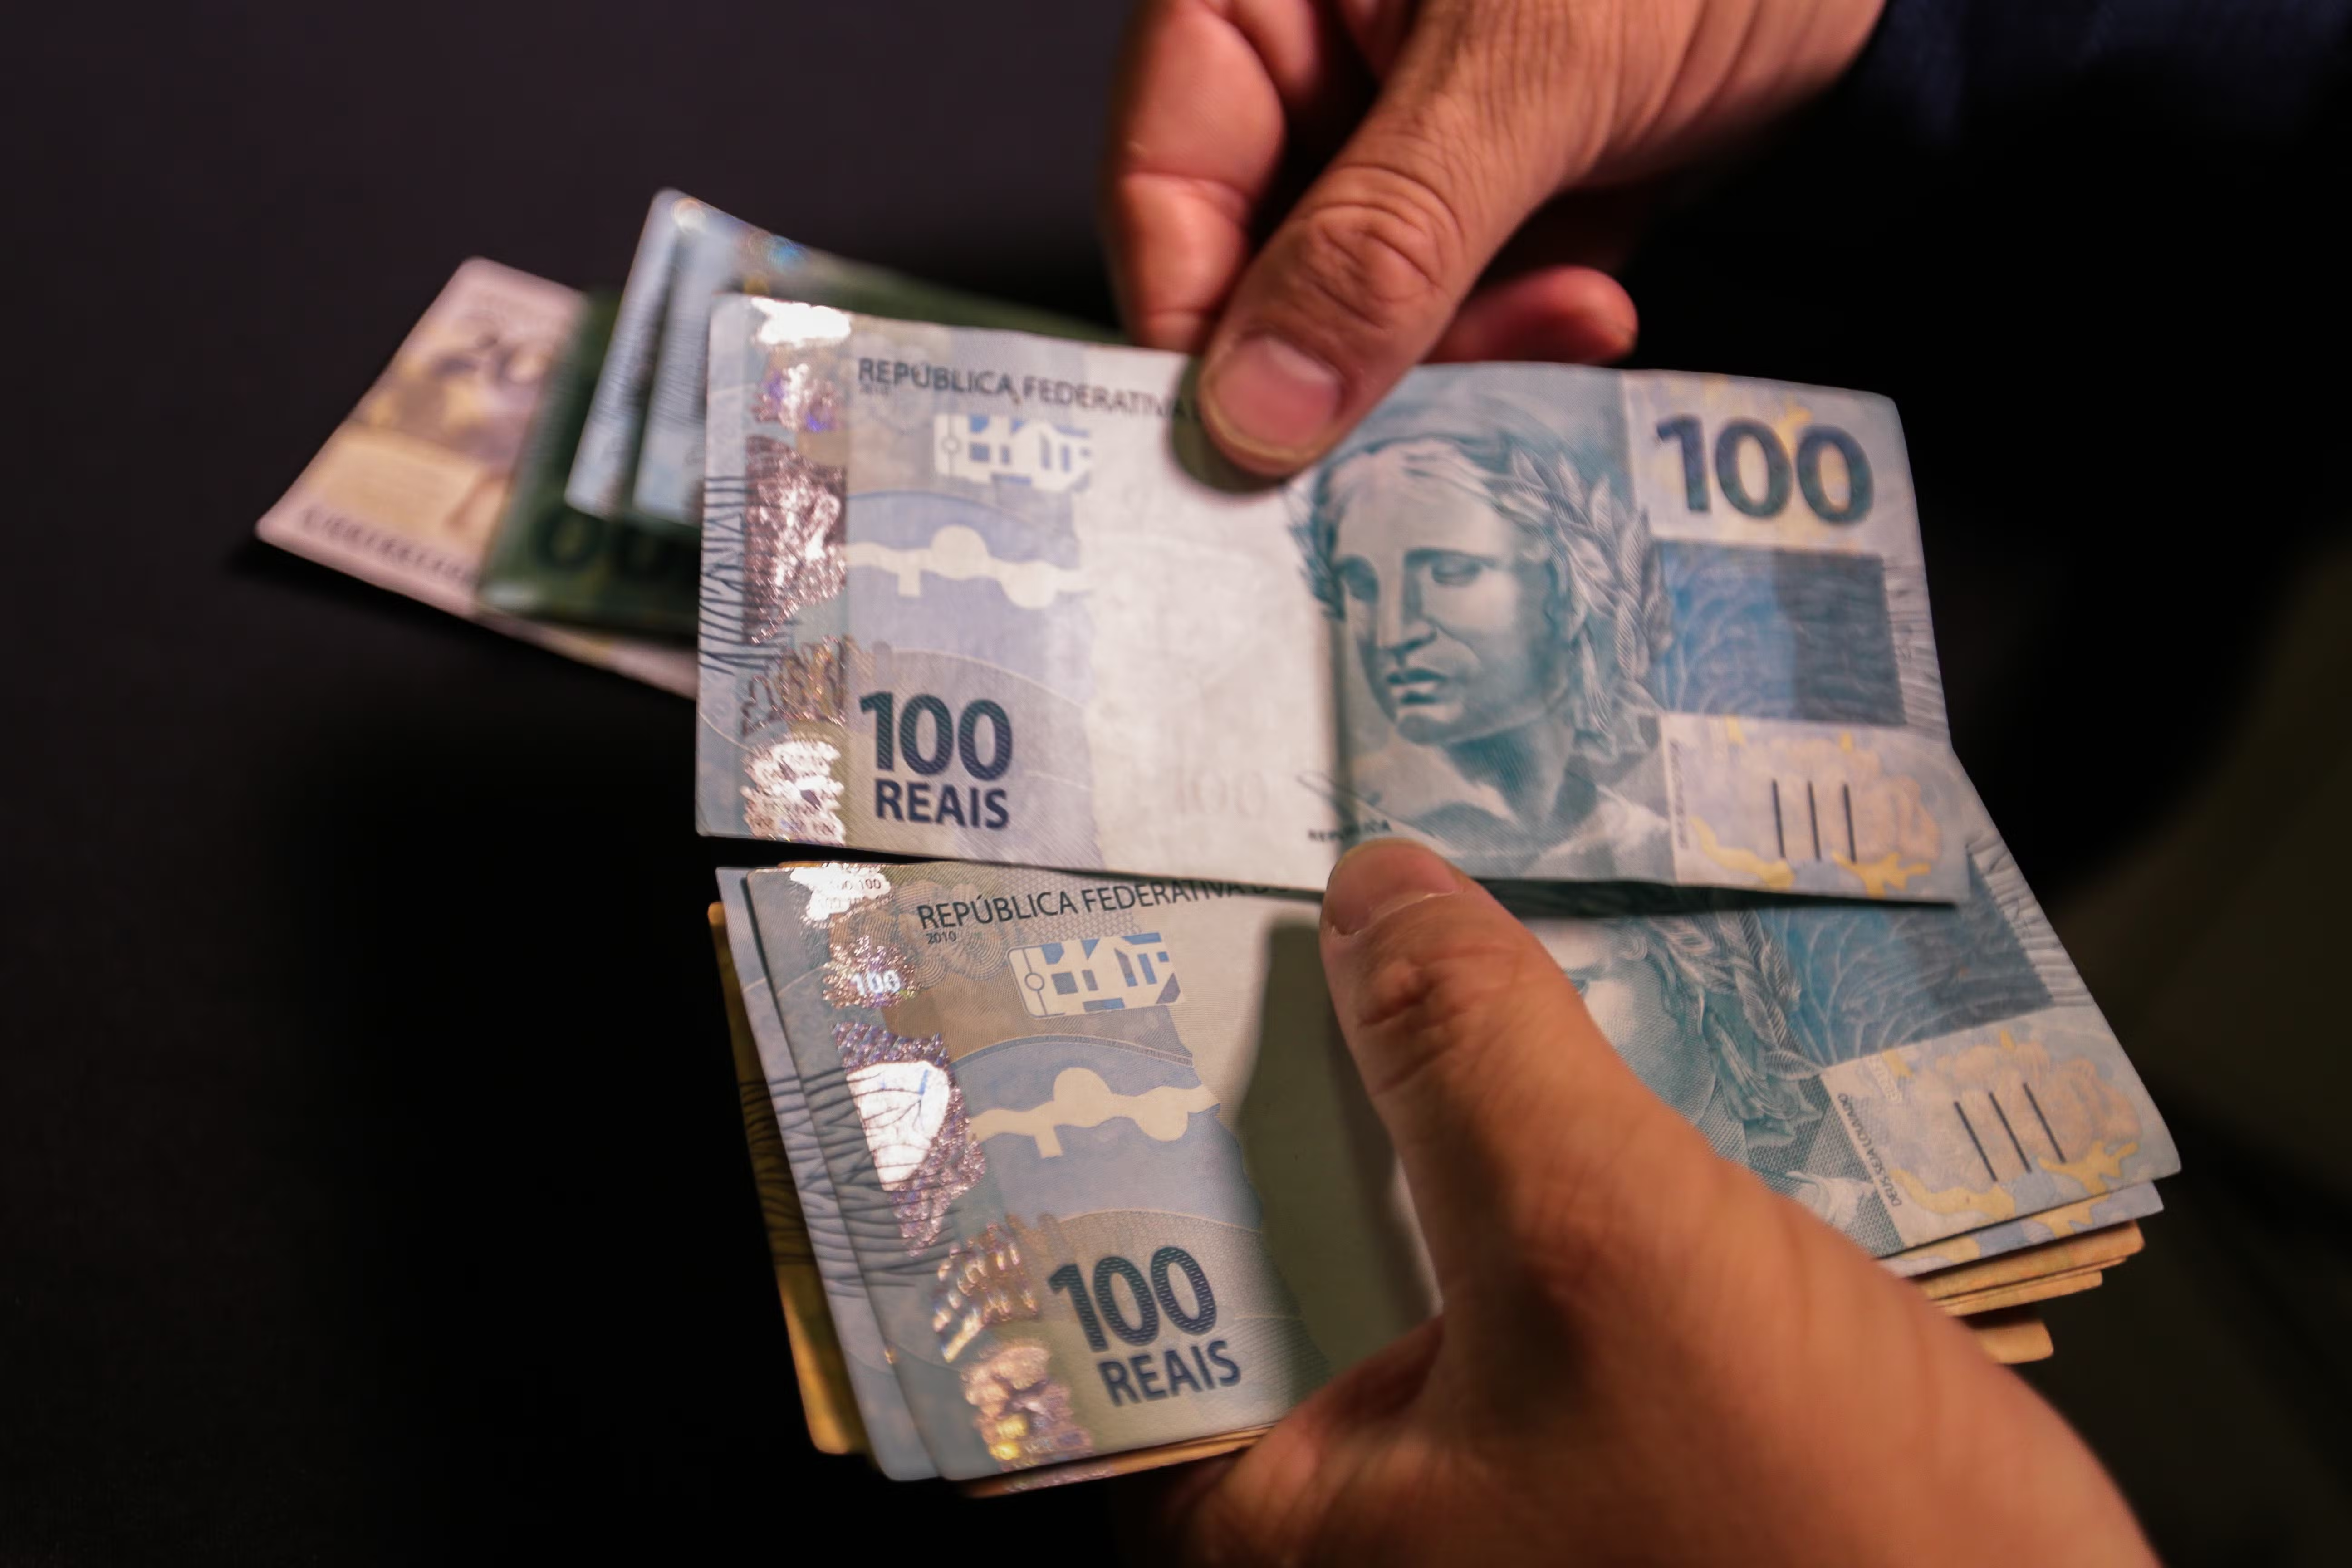
O endividamento das famílias brasileiras registrou a primeira queda do ano, interrompendo uma sequência de altas acumulada desde o encerramento do ano anterior. O dado mais curioso do levantamento divulgado pelo G1 Economia, no entanto, tá escondido na divisão por classes sociais: enquanto a inadimplência finalmente deu trégua pra quem ganha menos, o atraso no pagamento de contas disparou justamente entre as famílias de maior poder aquisitivo.
A matemática invertida do orçamento familiar
O senso comum leva a crer que juros altos sufocam primeiro quem tem o orçamento mais apertado. Só que, desta vez, os números mostram o caminho inverso. As famílias de renda mais baixa reduziram a fatia de contas atrasadas depois de encarar meses de renegociações duras e pisar no freio antes de assumir novos compromissos.
No topo da pirâmide financeira, a história foi outra. As famílias mais ricas viram a inadimplência avançar porque tentaram manter padrões de vida caros enquanto linhas de crédito tidas como inofensivas foram ficando salgadas. Quem tem limite gordo no cartão e crédito pré-aprovado no aplicativo do banco demorou muito mais pra sentir o peso dos juros acumulados e só percebeu o tamanho da conta quando ela já tinha estourado.
As armadilhas que pegaram as rendas mais altas
Dá pra resumir essa virada de comportamento em três tropeços bem específicos:
- ✓Uso excessivo do crédito consignado pra cobrir despesas do dia a dia, travando uma fatia fixa do salário ou da aposentadoria antes mesmo de o dinheiro cair na conta.
- ✓Rolamento de faturas de cartão de crédito e uso frequente do cheque especial com valores muito superiores à média nacional.
- ✓Dificuldade prática em cortar gastos ligados ao padrão de vida, como mensalidades de escolas particulares caras, viagens frequentes e parcelamentos longos de bens de alto valor.
Quando a fatura do cartão passa dos cinco dígitos, a taxa Selic (a taxa básica de juros definida pelo Banco Central pra controlar a inflação) cobrada no rotativo vira uma bola de neve difícil de segurar. Bastam dois ou três meses pagando apenas o mínimo pra desandar até mesmo as contas de quem parecia viver com bastante folga.
O que o recuo geral do endividamento realmente indica
Mesmo com a melhora no índice geral, o alívio ainda é tímido. A queda nas dívidas reflete muito mais o freio que os próprios bancos puxaram na hora de liberar dinheiro novo do que um salto no salário do trabalhador.
As instituições financeiras fecharam a torneira das linhas sem garantia e cortaram o acesso ao crédito de quem já operava no limite da renda. No fim das contas, boa parte dos consumidores só parou de se endividar porque as opções na praça secaram, e não porque de repente adotou uma planilha perfeita de controle financeiro.
O que observar nos próximos meses
O cenário daqui pra frente vai mostrar se essa melhora nas faixas de menor renda se sustenta no dia a dia ou se foi apenas um respiro passageiro no calendário.
Já pra quem tá no topo ou na classe média alta, o alerta segue ligado: salário alto sem controle rigoroso de caixa gera buracos tão fundos quanto a escassez crônica de dinheiro. Afinal, juros compostos cobram o preço integral sem fazer distinção de contracheque.
Leia também
Banco Central estuda conectar o Pix ao TIPS europeu para transferências
Como calcular juros simples e composto sem pirar com a matemática
Fontes
Termômetro de imparcialidade
Compromisso editorial: notícia sem viés. Como você avalia a cobertura desta matéria?
FERRAMENTA GRATUITA
🔴 Simulador de Quitação de Dívidas
Simule agora com os dados do seu bolso. Resultado imediato.
Usar calculadora →Guias relacionados
Termos do glossário
Continue lendo
🧰 Mais ferramentas financeiras
Calculadoras gratuitas de investimentos, dívidas e muito mais.
Comentários
Seja o primeiro a comentar.