
Como pedir empréstimo com o nome negativado e evitar ciladas
Estar com o nome negativado restringe o crédito, mas modalidades com garantia e consignado continuam disponíveis. Conheça as opções e fuja de golpes.
**Pedir dinheiro quando seu nome está na lista de devedores** parece a missão de resgatar o anel em Mordor. Os bancos tradicionais fecham a porta na sua cara antes mesmo do cafezinho esfriar. O motivo é simples: o sistema financeiro enxerga o histórico recente como termômetro de pontualidade.
Estar negativado significa ter o CPF inscrito em birôs de crédito por conta de dívidas não pagas no prazo. Para a instituição financeira, emprestar para quem já tem pendências ativas representa uma probabilidade alta de calote. Ainda assim, o mercado possui portas laterais desenhadas para esse cenário.
As opções de crédito que aceitam histórico restrito
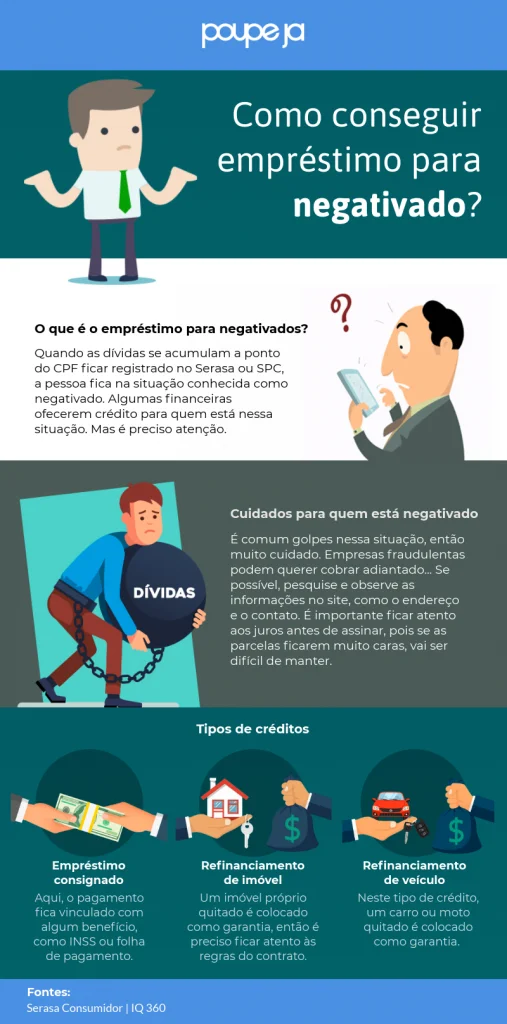
A primeira rota viável é o crédito consignado. Nessa modalidade, as parcelas da dívida saem direto da folha de pagamento ou do benefício do INSS. Como a instituição recebe o dinheiro antes de você, ela abre mão de checar se o seu nome está limpo.
A segunda alternativa comum é o empréstimo com garantia de bens. Você apresenta um carro quitado ou um imóvel como segurança da operação financeira. Se as parcelas atrasarem, o banco tem o direito de tomar o bem para liquidar o prejuízo acumulado.
Existe ainda a opção do penhor de objetos de valor físico. Você entrega joias, relógios ou metais preciosos no balcão e retira o valor avaliado na hora. O bem fica retido no cofre da instituição até que a dívida receba quitação integral.
A regra de ouro sobre os custos da operação
Crédito para quem tem restrição costuma cobrar uma conta salgada pelo risco assumido pelo credor. O conceito que você precisa olhar com lupa é o Custo Efetivo Total, conhecido pela sigla CET. Esse indicador reúne os juros contratuais, tarifas operacionais e os impostos cobrados em uma única taxa anual.
Imagine um caso hipotético em que uma pessoa solicita R$ 1.000 emprestados para quitar uma emergência. Se o contrato cobrar encargos elevados pelo risco do perfil, ela pode terminar pagando o dobro do valor original no encerramento das parcelas. Por isso, a comparação entre diferentes contratos precisa focar sempre no CET, nunca apenas na taxa nominal de juros.
Os sinais clássicos de golpe financeiro
O desespero financeiro atrai estelionatários de todos os cantos da internet. O golpe mais frequente envolve a exigência de taxas antecipadas para liberação do dinheiro na conta. Golpistas inventam nomes falsos para taxas fictícias, como seguro fiança antecipado ou taxa de liberação de score.
Nenhuma instituição financeira autorizada cobra valor adiantado para aprovar ou liberar financiamentos. Se pedirem qualquer depósito prévio por mensagem ou ligação, encerre o contato imediatamente. Todos os custos legítimos de um contrato entram diluídos nas parcelas mensais que você paga no futuro.
Antes de assinar qualquer proposta, consulte se a empresa tem registro oficial no Banco Central. Trocar uma dívida cara por outra com juros ainda maiores transforma uma tempestade financeira passageira em problema permanente. O crédito deve servir para reorganizar suas contas, nunca para criar novas frentes de descontrole orçamentário.
Leia também
Como escolher o melhor cartão de crédito de alta renda para o seu perfil
Quanto custa sair do Brasil? A conta real pra não passar perrengue
IPTU e ITBI: STF limita cobranças e abre brecha para devolução
Termômetro de imparcialidade
Compromisso editorial: notícia sem viés. Como você avalia a cobertura desta matéria?
FERRAMENTA GRATUITA
🔴 Simulador de Quitação de Dívidas
Simule agora com os dados do seu bolso. Resultado imediato.
Usar calculadora →Guias relacionados
Termos do glossário
Continue lendo
🧰 Mais ferramentas financeiras
Calculadoras gratuitas de investimentos, dívidas e muito mais.
Comentários
Seja o primeiro a comentar.