
Glossário de juros compostos: entenda os termos que mudam seu bolso
Dicionário prático explica conceitos como capitalização, taxa efetiva e regra do 72 com exemplos hipotéticos para aplicar no dia a dia.
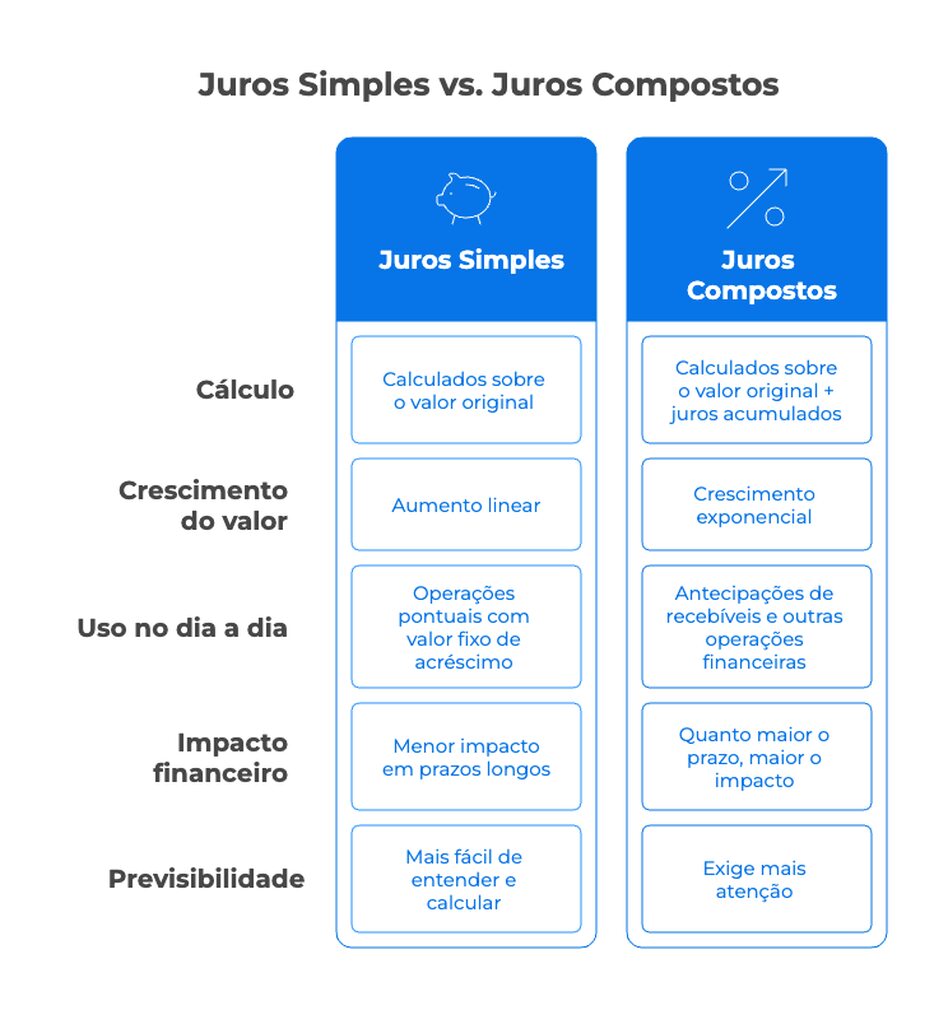
Juros compostos são o mecanismo que faz o dinheiro crescer sobre o próprio crescimento, não apenas sobre o valor inicial. Imagine que você aplica R$ 1.000 a 10% ao ano: no primeiro ano ganha R$ 100, no segundo ano os juros incidem sobre R$ 1.100.
Capitalização
Capitalização é o ato de somar os juros ao principal para que passem a render também. A frequência pode ser diária, mensal, semestral ou anual; quanto menor o intervalo, maior o efeito bola de neve.
Taxa nominal versus taxa efetiva
A taxa nominal é a divulgada pelo banco, sem considerar a capitalização intraperíodo. A taxa efetiva reflete o ganho real após todas as capitalizações do ano; ela é sempre igual ou superior à nominal.
Prazo e tempo
Prazo é o horizonte total da aplicação, medido em dias, meses ou anos. O tempo é o aliado mais poderoso dos juros compostos: dobrar o prazo costuma mais do que dobrar o resultado final.
Valor presente e valor futuro
Valor presente é quanto você tem hoje; valor futuro é quanto terá ao final do prazo aplicando a taxa composta. A fórmula liga as duas pontas e permite comparar alternativas com prazos diferentes.
Regra do 72
A regra do 72 estima em quantos anos o capital dobra: divida 72 pela taxa anual percentual. A 8% ao ano, o dinheiro dobra em aproximadamente nove anos; a 12%, em seis anos.
Juros sobre juros
Juros sobre juros é o nome popular do efeito exponencial: os rendimentos de um período viram base de cálculo do período seguinte. É a diferença entre R$ 1.000 a 10% simples (R$ 100 ao ano) e composto (R$ 110 no segundo ano).
Frequência de capitalização
Frequência define quantas vezes ao ano os juros são creditados e passam a render. CDBs costumam pagar no vencimento; fundos DI capitalizam dia a dia; poupança tem regra própria mensal.
Rentabilidade real
Rentabilidade real desconta a inflação da nominal. Se o CDB rendeu 12% e a inflação foi 4%, o ganho real aproximado é 7,7%; o poder de compra cresceu menos que o número bruto.
Aplicação prática
Imagine que você guarda R$ 200 por mês em uma carteira a 1% ao mês composto. Ao fim de dez anos, o montante supera R$ 46 mil, dos quais cerca de R$ 22 mil são juros sobre juros.
Comparação entre produtos
Dois produtos com a mesma taxa nominal podem entregar resultados diferentes se a capitalização for mensal num e anual no outro. Sempre peça a taxa efetiva anual para comparar de forma justa.
Armadilhas comuns
Ignorar taxas de administração, IR regressivo e IOF nos primeiros 30 dias reduz o retorno líquido. O glossário serve para ler o regulamento e calcular o que efetivamente fica no bolso.
Leia também
Educação financeira na prática: o que ninguém te contou
Crédito pessoal e empréstimo rápido: qual a diferença na prática
Termômetro de imparcialidade
Compromisso editorial: notícia sem viés. Como você avalia a cobertura desta matéria?
FERRAMENTA GRATUITA
🔴 Simulador de Quitação de Dívidas
Simule agora com os dados do seu bolso. Resultado imediato.
Usar calculadora →Guias relacionados
Termos do glossário
Continue lendo
🧰 Mais ferramentas financeiras
Calculadoras gratuitas de investimentos, dívidas e muito mais.
Comentários
Seja o primeiro a comentar.