
Tesouro Direto e LCIs puxam a fila dos investimentos em 2026
Com a bolsa volátil, pessoa física migra para títulos públicos e renda fixa isenta; Anbima aponta crescimento forte na captação.
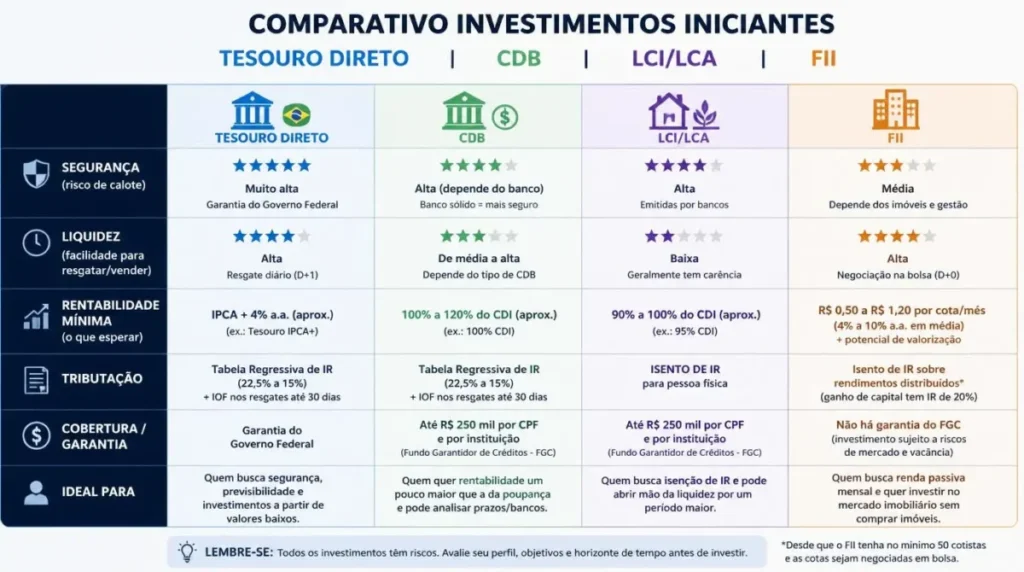
Enquanto a bolsa brasileira segue no modo gangorra, a renda fixa virou o destino favorito do investidor comum. Dados da Anbima (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais) mostram que o Tesouro Direto e as LCIs (Letras de Crédito Imobiliário) lideraram a preferência da pessoa física em 2026, do investidor de alta renda até quem está começando a guardar dinheiro agora. A lógica é simples: com a Selic (taxa básica de juros da economia, definida pelo Banco Central) em patamar atrativo, deixar dinheiro parado no CDB, no Tesouro ou na LCI paga melhor do que se arriscar na renda variável sem entender o jogo.
Por que a renda fixa virou protagonista
Quem olha o noticiário econômico pode estranhar: o Brasil vive um ano de volatilidade política e fiscal, o que costuma espantar investidor da renda variável. Mas aí entra a ironia. Exatamente porque a renda variável está nervosa, a renda fixa fica mais interessante. Selic alta derruba o preço das ações no curto prazo, mas sobe o retorno dos títulos públicos pós-fixados atrelados à taxa. Quem tem paciência pra esperar o vencimento consegue travar rentabilidade acima de outros países, em moeda forte, sem precisar adivinhar se a Petrobras sobe 5% amanhã.
O detalhe que muda a escolha
Tesouro Direto e LCI funcionam pra perfis bem diferentes. No Tesouro, o investidor compra um título público direto pelo site do programa e pode escolher entre três sabores principais: prefixado (o rendimento é uma taxa fixa que você sabe na hora, tipo 12% ao ano até o vencimento), atrelado à inflação (a taxa é fixa mais a variação do IPCA, o índice oficial de inflação, então protege contra perda do poder de compra) ou pós-fixado atrelado à Selic (rende a taxa básica mais um percentual). Já a LCI é um título emitido por bancos pra financiar o setor imobiliário, com cobertura do FGC (Fundo Garantidor de Créditos, que cobre até R$ 250 mil por investidor por instituição em caso de calote) e, na maioria dos casos, isenção de Imposto de Renda sobre o rendimento. Pra quem declara no simples, é uma diferença que pode chegar a 15% no rendimento final.
O que a Anbima está vendo
Segundo a entidade, a captação líquida de fundos de renda fixa permanece positiva em 2026 mesmo diante da volatilidade da bolsa. Os números exatos variam mês a mês, mas o padrão se repete: o brasileiro que sobrou um dinheiro no fim do mês prefere a previsibilidade de saber quanto vai receber do que a possibilidade, sempre em aberto, de ganhar mais na bolsa.
E a bolsa nesse jogo
A bolsa não está ruim por si só. O Ibovespa (o principal índice da bolsa brasileira, que mede o desempenho das ações mais negociadas) oscila entre euforia e pessimismo dependendo da pesquisa eleitoral e do noticiário fiscal. Pra quem não tem tempo de ficar olhando gráfico todo dia, isso vira uma dor de cabeça que o Tesouro Direto não dá. Mas vale o aviso: renda fixa não é sinônimo de lucro certo. Marcar os títulos no mercado antes do vencimento pode dar prejuízo se os juros subirem no caminho. Por isso, o segredo é simples, ainda que nem todo mundo siga. Deixe o dinheiro aplicado até o prazo final.
Como entrar sem medo
Pra quem quer começar do zero, o passo a passo não é complicado. Pra comprar Tesouro Direto, basta abrir conta em qualquer corretora ou no Banco do Brasil, ter CPF e um valor mínimo (que pode ser menos de R$ 50 em alguns títulos). Pra LCIs, a oferta depende dos bancos e geralmente exige aplicação mínima maior, mas pode valer a pena pra quem já tem uma reserva montada. Diversificar entre as duas é o que os mais experientes fazem: parte no Tesouro pra liquidez (facilidade de resgatar), parte na LCI pra rentabilidade líquida maior no prazo.
Quer entender mais sobre como funciona o Tesouro Direto? Tem um guia no blog que explica desde o primeiro título até a escolha entre prefixado, IPCA e Selic.
Leia também
CDB vs LCI vs LCA: qual rende mais de verdade?
Poupança tá morta? Onde seu dinheiro rende de verdade em 2026
Ford e GM tentam sair dos carros, mas mercado ainda não acredita
Fontes
Termômetro de imparcialidade
Compromisso editorial: notícia sem viés. Como você avalia a cobertura desta matéria?
FERRAMENTA GRATUITA
📈 Calculadora de Investimentos
Simule agora com os dados do seu bolso. Resultado imediato.
Usar calculadora →Guias relacionados
Termos do glossário
Continue lendo
🧰 Mais ferramentas financeiras
Calculadoras gratuitas de investimentos, dívidas e muito mais.
Comentários
Seja o primeiro a comentar.