
CVM foi a Nyse, Nasdaq, SEC e Coinbase pra acelerar tokenização no Brasil
Regulador brasileiro busca nos EUA casos de uso de tokenização e discute mudar o foco da regulação dos tokens para os participantes do mercado.
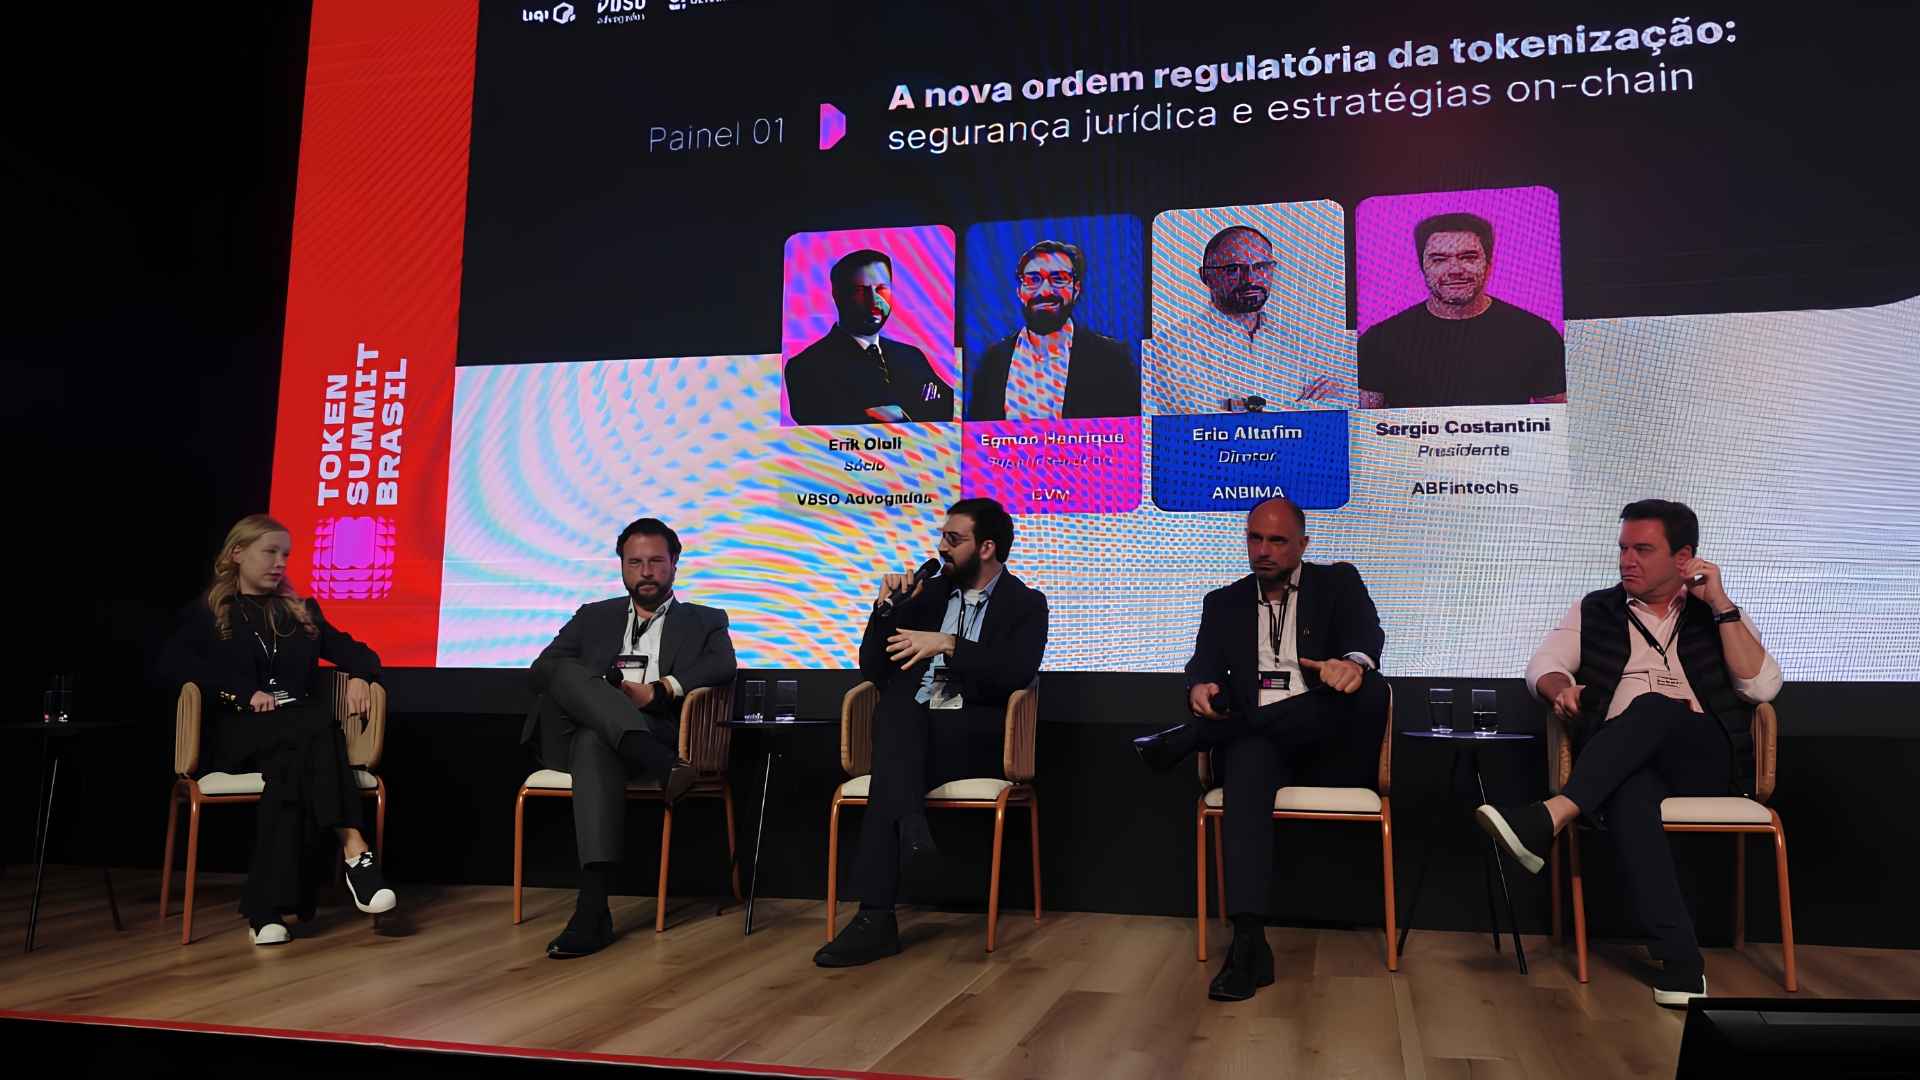
A CVM (Comissão de Valores Mobiliários, o regulador do mercado de capitais brasileiro) mandou uma comitiva pros Estados Unidos pra entender como a tokenização funciona na prática por lá. O grupo passou pela Nyse, pela Nasdaq, pela SEC (a CVM americana) e pela Coinbase, uma das maiores corretoras de cripto do mundo, segundo reportagem da Finsiders. O objetivo é claro: acelerar a chegada da tokenização no Brasil.
O que é tokenização, em uma frase
Tokenização é transformar um ativo do mundo real, como um título de renda fixa, um imóvel ou uma cota de empresa, em um token digital registrado em blockchain (basicamente, um grande livro de registros público e à prova de adulteração que funciona sem intermediário). Quem compra o token vira sócio, dono ou credor daquele ativo, da mesma forma que seria se tivesse comprado o papel tradicional. A diferença é que tudo acontece pela internet, sem cartório, sem papel e, em teoria, com menos intermediário cobrando taxa no meio do caminho.
No Brasil, a discussão não é exatamente nova. A CVM já autorizou, em 2024, que fundos de renda fixa emitissem cotas tokenizadas. Mas o ritmo de adoção ficou aquém do esperado. A maior parte das instituições financeiras ainda trata o tema como projeto piloto, e poucos investidores de varejo sequer ouviram falar.
Por que a CVM foi até os EUA
A ida à Nyse, à Nasdaq, à SEC e à Coinbase não foi passeio. Foi mapeamento. Os reguladores brasileiros querem entender como os americanos estruturaram a regulação pra não travar inovação, mas também não deixar o investidor desamparado. Segundo a Finsiders, a CVM discute mudar o foco da regulação dos tokens em si pra regular os participantes, ou seja, quem oferece, quem opera e quem guarda esses ativos digitais. É uma mudança sutil, mas relevante.
Hoje, quando você compra uma cota de fundo tokenizado, ela funciona quase como uma cota tradicional. Mas pra fazer uma tokenização mais ampla, como tokenizar um título público ou um imóvel inteiro, a cadeia de responsabilidades precisa estar clara: quem responde se o sistema falhar, quem fiscaliza o lastro, como o investidor recupera o dinheiro se a plataforma quebrar. São perguntas que a SEC já respondeu em parte, e que a CVM ainda está montando.
O que muda na prática pra você
Se a regulação avançar no ritmo que a CVM sinaliza, o brasileiro pode passar a comprar frações de imóveis, debêntures (títulos de dívida emitidos por empresas) ou até contratos do agro direto pelo celular, sem precisar de corretora tradicional nem de cartório. A promessa é que isso barateie o custo de entrar nesses mercados, hoje restritos a quem tem ticket alto. Um título de renda fixa privada pode ser fatiado em mil tokens de R$ 100, em vez de exigir aplicação mínima de R$ 10 mil, então a porta de entrada fica bem mais baixa pra quem tem menos grana sobrando.
Mas tem o outro lado. Criptoativos e tokens não contam com proteção do FGC (Fundo Garantidor de Créditos, o mecanismo que cobre correntistas em caso de quebra de banco) nem do mecanismo de ressarcimento da CVM, que vale só pra falhas graves de intermediários regulares. Na prática, se a plataforma que emitiu o token sumir ou for hackeada, a chance de recuperar o dinheiro é outra conversa. É o tipo de detalhe que costuma escapar no entusiasmo da inovação.
O próximo passo
A CVM não disse quando pretende publicar uma nova regra. O que se sabe, segundo a Finsiders, é que o grupo voltou dos EUA com casos de uso mapeados e conversas em estágio avançado. A expectativa é que as próximas decisões saiam ainda em 2026, ainda que o calendário exato não tenha sido divulgado. Enquanto isso, o investidor de varejo que quiser se aproximar do tema sem arriscar o pé no gelo fino pode começar pelos fundos tokenizados já autorizados, que operam dentro do guarda-chuva regulatório tradicional. É a porta de entrada menos barulhenta pra entender o que vem pela frente.
Quem ganha e quem corre atrás
- ✓Instituições financeiras grandes, que já têm infraestrutura pra emitir e custodiar tokens, tendem a ganhar musculatura nesse novo mercado. Quanto mais claro o regulatório, mais barato entrar.
- ✓Plataformas de cripto e fintechs especializadas em blockchain podem ocupar o espaço de intermediação que hoje pertence a bancos e corretoras.
- ✓O investidor de varejo ganha acesso a ativos antes restritos, mas herda riscos novos, como falha de plataforma, ausência de garantidor e liquidez (facilidade de transformar em dinheiro) ainda em teste em muitos desses produtos.
- ✓O mercado tradicional, cartórios, escritórios de registro, alguns intermediários, perde espaço na cadeia, já que a tokenização elimina boa parte do atravessador.
Leia também
Marcação a mercado: por que seu investimento oscila todo dia (e quando isso te prejudica)
Nvidia já tem US$ 99 bi investidos em IA — e esse número muda o que você acha que sabe sobre ela
BTG compra três galpões por R$ 918 milhões após maior captação da história do fundo
Fontes
Termômetro de imparcialidade
Compromisso editorial: notícia sem viés. Como você avalia a cobertura desta matéria?
FERRAMENTA GRATUITA
📈 Calculadora de Investimentos
Simule agora com os dados do seu bolso. Resultado imediato.
Usar calculadora →Guias relacionados
Termos do glossário
Continue lendo
🧰 Mais ferramentas financeiras
Calculadoras gratuitas de investimentos, dívidas e muito mais.
Comentários
Seja o primeiro a comentar.